Nhà Hóc Môn sổ hồng riêng không có một mức giá duy nhất để gọi là “dễ mua”. Dựa trên mặt bằng tin rao xuất hiện tháng 9/2026, người mua nên xem ngân sách từ khoảng 2 đến 3 tỷ đồng như một vùng khảo sát đáng chú ý, thay vì mặc định các tin vài trăm triệu là mặt bằng phổ biến.
Khác biệt lớn nhất giữa các tầm giá nằm ở diện tích, vị trí, độ rộng hẻm, hiện trạng nhà và khả năng ở ngay. Ngân sách càng thấp, người mua càng phải chấp nhận nhiều đánh đổi hơn. Ngân sách cao hơn không đồng nghĩa mua tốt hơn, nhưng thường tạo thêm lựa chọn để so sánh.
“Dễ mua” nên được hiểu là có đủ nguồn cung để lựa chọn, tài sản phù hợp nhu cầu và khoản thanh toán không tạo áp lực tài chính quá lớn. Vì vậy, người mua cần xác định ngân sách trước rồi mới lọc nhà, không nên làm ngược lại.
Để bắt đầu, hãy xem mức tiền nào đang phù hợp với từng nhóm nhà Hóc Môn có sổ hồng riêng và những đánh đổi đi kèm mỗi khoảng ngân sách.
- Dưới 2 tỷ: vẫn có thể xuất hiện tin rao, nhưng cần kiểm tra kỹ vị trí, diện tích, hiện trạng và phạm vi Hóc Môn thực tế.
- Khoảng 2 đến 3 tỷ: là vùng giá đáng khảo sát nếu muốn tìm nhà riêng có sổ với nhiều lựa chọn hơn.
- Từ 3 đến dưới 5 tỷ: thường mở rộng lựa chọn về diện tích, hẻm, số tầng và khả năng ở ngay.
- Từ 5 tỷ trở lên: người mua có nhiều dư địa hơn để ưu tiên vị trí hoặc đặc điểm sử dụng, nhưng vẫn phải định giá theo từng khu vực.
- Không nên đánh giá nhà chỉ bằng giá tổng: cần xem đồng thời diện tích, vị trí, hẻm, hiện trạng và chi phí sau mua.
Nhà Hóc Môn sổ hồng riêng tầm bao nhiêu tiền dễ mua?
Nhà Hóc Môn sổ hồng riêng tầm 2 đến 3 tỷ đồng là phân khúc đáng khảo sát trước nếu người mua cần cân bằng giữa giá, nguồn cung và khả năng lựa chọn. Tuy nhiên, đây không phải mức giá chuẩn áp dụng cho mọi xã hoặc mọi loại nhà.
Cụ thể, “dễ mua” không có nghĩa là giá thấp nhất. Một phân khúc chỉ thực sự dễ mua khi người mua có đủ số lượng căn để so sánh, không phải chấp nhận quá nhiều nhược điểm và vẫn giữ được biên tài chính sau giao dịch.
Tầm dưới 2 tỷ có dễ tìm nhà Hóc Môn sổ hồng riêng không?
Có thể tìm thấy nhà Hóc Môn dưới 2 tỷ có sổ hồng riêng, nhưng đây không nên được xem mặc định là phân khúc phổ biến hoặc dễ mua nhất. Ba lý do chính là nguồn cung thực tế cần lọc kỹ, mức đánh đổi thường lớn hơn và các tin giá thấp dễ gây nhầm lẫn về vị trí hoặc loại tài sản.
Người mua cần kiểm tra xem tài sản nằm trong Hóc Môn hay khu vực giáp ranh, diện tích thực tế bao nhiêu, hẻm tiếp cận thế nào và căn nhà có cần sửa chữa lớn hay không. Một căn giá thấp nhưng phải đầu tư thêm vài trăm triệu để hoàn thiện sẽ không còn rẻ như giá quảng cáo ban đầu.
Tầm 2 đến 3 tỷ có phải phân khúc đáng khảo sát nhất không?
Có cơ sở để ưu tiên khảo sát phân khúc 2 đến 3 tỷ vì nguồn tin rao phong phú hơn, khả năng xuất hiện nhà ở ngay cao hơn và người mua có nhiều căn để đối chiếu.
Tuy nhiên, cùng mức 2,5 tỷ có thể xuất hiện hai căn hoàn toàn khác nhau: một căn diện tích lớn nhưng hẻm nhỏ, trong khi căn khác nhỏ hơn nhưng giao thông thuận tiện. Vì vậy, mức giá chỉ là bước lọc đầu tiên, không phải tiêu chí quyết định.
Nhà Hóc Môn sổ hồng riêng được chia thành những tầm giá nào?
Có bốn nhóm ngân sách chính để phân tích nhà Hóc Môn sổ hồng riêng: dưới 2 tỷ, 2 đến dưới 3 tỷ, 3 đến dưới 5 tỷ và từ 5 tỷ trở lên. Đây là khung tham khảo để so sánh, không phải bảng giá chính thức.
Dưới đây là cách mỗi nhóm ngân sách thường thay đổi lựa chọn của người mua:
| Tầm giá | Đặc điểm cần ưu tiên kiểm tra |
|---|---|
| Dưới 2 tỷ | Vị trí thực tế, diện tích, hẻm, hiện trạng, chi phí sửa chữa |
| 2 đến dưới 3 tỷ | So sánh nhiều căn cùng khu vực và công năng |
| 3 đến dưới 5 tỷ | Diện tích, hẻm ô tô, số tầng, khả năng ở ngay |
| Từ 5 tỷ trở lên | Vị trí, chất lượng tài sản, khả năng khai thác và thanh khoản |
Dưới 2 tỷ và 2 đến 3 tỷ khác nhau ở những điểm nào?
Nhóm dưới 2 tỷ có lợi thế về vốn đầu vào, trong khi nhóm 2 đến 3 tỷ thường có lợi thế về số lượng lựa chọn, công năng và khả năng tìm nhà ở ngay.
Ở mức dưới 2 tỷ, người mua thường phải chấp nhận một hoặc nhiều yếu tố như diện tích nhỏ, hẻm hạn chế, vị trí xa hơn hoặc cần sửa chữa. Khi tăng ngân sách lên 2 đến 3 tỷ, khả năng chọn giữa diện tích, vị trí và hiện trạng thường tốt hơn.
Từ 3 tỷ trở lên người mua nhận thêm được gì?
Từ 3 tỷ trở lên, người mua thường có thêm lựa chọn về diện tích, độ rộng đường tiếp cận, số tầng và mức độ hoàn thiện của căn nhà.
Tuy nhiên, giá cao hơn không tự động tạo ra giá trị tốt hơn. Một căn nhà 4 tỷ nằm ở vị trí khó tiếp cận vẫn có thể kém hấp dẫn hơn căn 3 tỷ nhưng phù hợp nhu cầu ở thực và dễ bán lại.
Cùng ngân sách, nên ưu tiên diện tích hay vị trí khi mua nhà Hóc Môn?
Diện tích phù hợp với gia đình cần nhiều không gian, còn vị trí thuận tiện phù hợp người ưu tiên di chuyển và thanh khoản. Không có lựa chọn thắng tuyệt đối vì quyết định phụ thuộc vào mục đích sử dụng.
Quan trọng hơn, người mua không nên tối đa hóa một tiêu chí rồi hy sinh toàn bộ tiêu chí còn lại. Một căn rất rộng nhưng bất tiện có thể tạo chi phí di chuyển và khó bán hơn trong tương lai.
Nhà nhỏ ở vị trí thuận tiện và nhà lớn ở xa hơn nên so thế nào?
Nhà nhỏ ở vị trí thuận tiện tốt hơn về thời gian di chuyển và tệp người mua lại, trong khi nhà lớn ở xa hơn có lợi thế về không gian sống và công năng.
Người mua nên đặt hai lựa chọn lên cùng năm tiêu chí: thời gian di chuyển, diện tích thực dùng, khả năng mở rộng gia đình, chi phí sửa chữa và khả năng bán lại. Khi cùng ngân sách, phần chênh lệch ít thấy nhất thường nằm ở chi phí thời gian và thanh khoản.
Hẻm rộng có đáng để trả thêm tiền không?
Có, hẻm rộng có thể đáng để trả thêm nếu gia đình sử dụng ô tô, thường xuyên vận chuyển, ưu tiên khả năng tiếp cận hoặc quan tâm đến thanh khoản.
Tuy nhiên, người chỉ cần nơi ở ổn định và ít phụ thuộc phương tiện lớn không nhất thiết phải trả mức chênh quá cao cho tiêu chí này. Người mua cũng cần kiểm tra hẻm thực tế thay vì chỉ dựa vào mô tả “hẻm xe hơi” trên tin đăng.
Vì sao cùng là nhà Hóc Môn sổ hồng riêng nhưng giá chênh nhau hàng tỷ đồng?
Có năm nhóm yếu tố tạo chênh lệch giá lớn: vị trí, diện tích, khả năng tiếp cận, hiện trạng xây dựng và tính thương mại của tài sản. Sổ hồng riêng chỉ là một thuộc tính, không thể tự quyết định toàn bộ giá căn nhà.
Vị trí và độ rộng hẻm tác động đến giá như thế nào?
Vị trí và hẻm quyết định khả năng tiếp cận, công năng sử dụng và tệp người mua của căn nhà. Tài sản càng dễ tiếp cận thì số người có thể sử dụng phù hợp càng lớn, từ đó hỗ trợ thanh khoản tốt hơn.
Cụ thể hơn, cùng diện tích nhưng căn nằm gần trục giao thông và có hẻm rộng thường phục vụ được nhiều nhóm người mua hơn căn ở sâu trong hẻm nhỏ. Đây là lý do giá có thể chênh mạnh dù cả hai đều có sổ riêng.
Diện tích và hiện trạng nhà làm thay đổi giá ra sao?
Đất lớn tạo lợi thế về quỹ đất, còn nhà mới tạo lợi thế về khả năng ở ngay. Vì vậy, căn diện tích lớn nhưng nhà cũ và căn nhỏ nhưng xây mới có thể có giá tổng khá gần nhau.
Khi so sánh, người mua cần xem giá trên diện tích đất, diện tích sử dụng, chi phí cải tạo và chất lượng công trình. Chỉ nhìn số tầng hoặc vẻ ngoài mới có thể dẫn đến định giá sai.
Người mua nên xác định ngân sách thế nào trước khi tìm nhà Hóc Môn?
Ngân sách mua nhà nên gồm năm phần: tiền mua, chi phí giao dịch, sửa chữa, dự phòng và khoản vay nếu có. Cách chia này giúp người mua xác định mức giá tối đa thực tế thay vì dùng toàn bộ tiền đang có để đặt trần giá nhà.
Có nên dùng toàn bộ tiền đang có để mua nhà không?
Không nên dùng toàn bộ tiền đang có để mua nhà vì người mua còn cần dự phòng chi phí phát sinh, sửa chữa và nhu cầu sinh hoạt sau giao dịch.
Một căn nhà vừa ngân sách nhưng khiến dòng tiền về gần bằng 0 có thể tạo áp lực lớn hơn căn rẻ hơn một chút nhưng vẫn giữ được quỹ dự phòng. Vì vậy, “mua được” và “mua bền vững” là hai khái niệm khác nhau.
Ngân sách 2 tỷ nhưng vay thêm có nên tìm nhà trên 2 tỷ không?
Có thể tìm nhà trên 2 tỷ nếu khoản vay phù hợp thu nhập, tiền trả hàng tháng vẫn kiểm soát được và người mua còn quỹ dự phòng.
Trước khi tăng tầm giá, cần tính ít nhất số tiền vay, kỳ hạn, khoản thanh toán hàng tháng và lãi suất sau thời gian ưu đãi. Không nên nâng ngân sách chỉ vì ngân hàng đồng ý cho vay nhiều hơn.
Nhà vừa túi tiền nhưng tổng chi phí cao có còn là lựa chọn rẻ?
Không, nhà có giá mua thấp nhưng tổng chi phí cao chưa chắc là lựa chọn rẻ. Sửa chữa, vốn vay, chi phí giao dịch và khả năng bán lại có thể làm mất toàn bộ lợi thế ban đầu.
Giá niêm yết và số tiền thực phải bỏ ra khác nhau thế nào?
Giá niêm yết là mức người bán đưa ra, còn số tiền thực phải bỏ ra bao gồm giá mua cộng chi phí sửa chữa, giao dịch, vốn vay và dự phòng. Vì vậy, hai căn có cùng giá chào có thể tạo ra tổng chi phí hoàn toàn khác nhau.
Nhà dễ mua hôm nay có dễ bán lại sau này không?
Không nhất thiết. Nhà có hẻm hạn chế, công năng khó sử dụng, hình thể đất bất lợi hoặc tệp người mua nhỏ có thể dễ mua nhờ giá thấp nhưng khó bán lại. Vì vậy, phân khúc phù hợp nhất thường là nơi cân bằng được giá, công năng và thanh khoản.
Bạn có tài chính dưới 1 tỷ và đang tìm nhà khu vực giáp Cầu Lớn Hóc Môn, Mỹ Hạnh Nam? Tham khảo danh sách nhà Hóc Môn dưới 1 tỷ tại Lê Gia Land để lọc sản phẩm theo ngân sách, vị trí và nhu cầu ở thực trước khi đi xem.
Bán nhà hóc môn
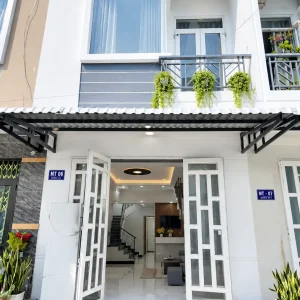
Bán nhà hóc môn
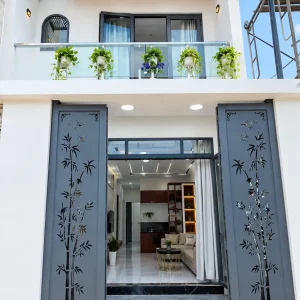
Bán nhà hóc môn
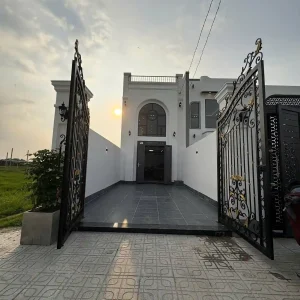
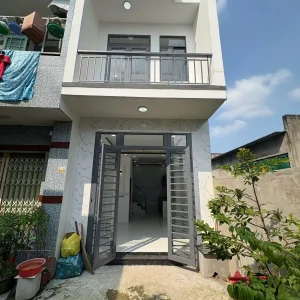
Bán nhà hóc môn
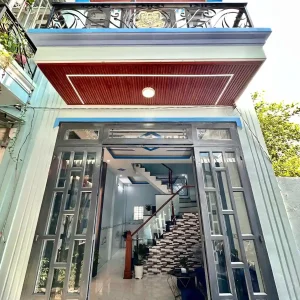
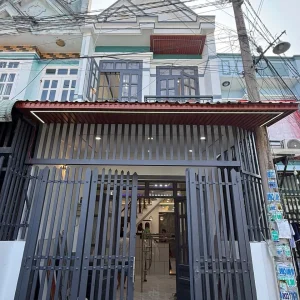
Bán nhà hóc môn
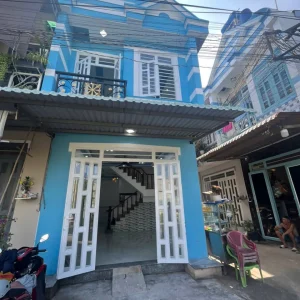
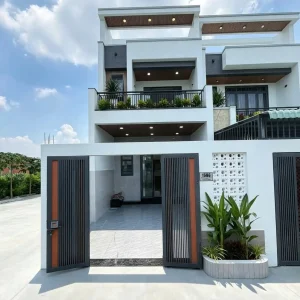
Bán nhà hóc môn



Tác giả bài viết
Lê Văn Phường
Nhà sáng lập & Giám đốc điều hành Lê Gia Land
Hơn 10 năm kinh nghiệm tư vấn nhà phố, đất nền pháp lý rõ ràng tại Hóc Môn, Đức Hòa và vùng ven TP.HCM. Trực tiếp khảo sát mọi sản phẩm trước khi giới thiệu đến khách hàng.
0961 774 776ZaloFacebook