Nhà riêng Hóc Môn dưới 700 triệu vẫn xuất hiện trên thị trường rao bán, nhưng người mua ít vốn cần phân biệt rõ giá quảng cáo, tổng giá chuyển nhượng và số tiền thực tế phải chuẩn bị. Với phân khúc ngân sách thấp, sai lệch chỉ vài chục triệu hoặc một khoản sửa chữa ngoài dự kiến cũng có thể làm kế hoạch tài chính mất cân đối.
Người mua ít vốn nên ưu tiên khả năng kiểm chứng hơn số lượng tin. Một căn giá thấp chỉ đáng tiếp tục xem khi xác định được vị trí, loại tài sản, diện tích, tình trạng nhà, đường vào, thông tin giấy tờ mà bên bán đang cung cấp và các khoản chi phí có thể phát sinh sau khi nhận nhà.
Giá dưới 700 triệu không tự động đồng nghĩa với “nhà giá rẻ đáng mua”. Tin đăng có thể là giá trả trước, giá cho một phần quyền sở hữu, tài sản cần sửa chữa nhiều hoặc đơn giản là kết quả tìm kiếm chứa cụm “700 triệu” nhưng tổng giá thực tế cao hơn.
Dưới đây là cách sàng lọc nhà Hóc Môn theo đúng logic của người có ngân sách hạn chế: xác định căn nào thực sự nằm dưới 700 triệu, chia nhóm sản phẩm, so sánh mức đánh đổi và tính tổng vốn trước khi liên hệ hoặc đi xem nhà.
Tham khảo thêm thông tin Vinhomes Hóc Môn để so sánh mặt bằng giá và lựa chọn nhà ở trong khu vực.
Điểm cần biết trước khi xem nhà
- Chỉ tính căn có tổng giá chào bán không vượt quá 700 triệu.
- Phân biệt nhà riêng với đất trống, phòng trọ hoặc giá trả trước.
- Không xem mô tả “sổ đầy đủ”, “pháp lý chuẩn” là bằng chứng pháp lý.
- So sánh tổng vốn phải bỏ ra, không chỉ so sánh giá trên tin đăng.
- Xác minh lại giá và trạng thái còn bán trước khi đi xem.
Có thể tìm nhà riêng Hóc Môn dưới 700 triệu hay không?
Có, có thể tìm thấy tin rao nhà riêng Hóc Môn dưới 700 triệu, nhưng nguồn cung thực sự đáp ứng đồng thời giá, khả năng sử dụng và điều kiện giao dịch thường hẹp hơn số lượng kết quả Lê Gia Land hiển thị. Ba lý do chính là dữ liệu rao bán thay đổi nhanh, kết quả tìm kiếm có thể lẫn loại tài sản khác và giá trong tiêu đề chưa chắc là toàn bộ giá mua.
Cụ thể, theo khảo sát cho từ khóa này từng xuất hiện mô tả nhà khoảng 510 triệu, 600 triệu và 700 triệu. Tuy nhiên, thị trường chỉ chứng minh Lê Gia Land đã lập chỉ mục thông tin đó, không chứng minh căn nhà vẫn còn bán hoặc thông tin hiện tại vẫn giữ nguyên.
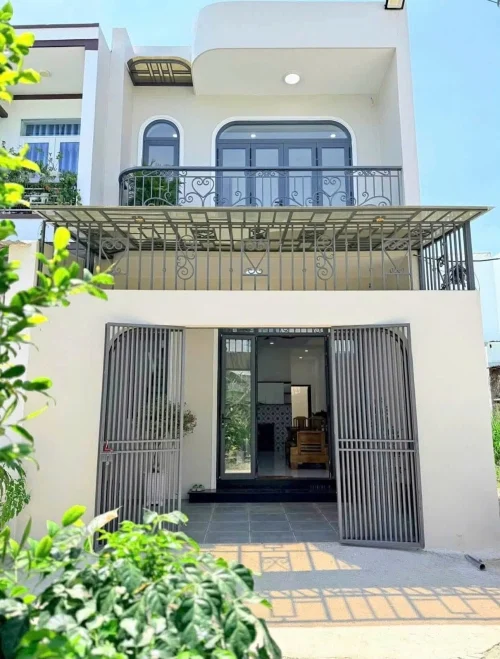
Những căn nhà nào thực sự được tính là “dưới 700 triệu”?
Nhà dưới 700 triệu là nhà có tổng giá chào bán toàn bộ tài sản không vượt quá 700 triệu, thay vì chỉ có một khoản thanh toán hoặc một phần giá trị được quảng cáo ở mức này.
Cụ thể hơn, khi lọc tin nên kiểm tra bốn thành phần: loại bất động sản có phải nhà riêng hay không, tổng giá cần thanh toán cho bên bán, diện tích và vị trí có xác định được hay không, cuối cùng là trạng thái tin còn hiệu lực. Những kết quả ghi “trả trước 700 triệu”, “2 tỷ 700 triệu” hoặc chỉ bán một phần quyền liên quan đến tài sản không thuộc cùng tập dữ liệu.
Nhà dưới 700 triệu nên được chia thành những nhóm giá nào?
Có ba nhóm nên dùng khi khảo sát: nhóm giá thấp, nhóm trung gian và nhóm sát trần 700 triệu, nhưng mốc cụ thể nên được xác định từ số lượng tin thật đang có thay vì chia khoảng tùy ý.
Việc phân nhóm cho phép người mua thấy rõ mức đánh đổi. Nhóm thấp nhất có thể yêu cầu chấp nhận diện tích nhỏ, hẻm sâu hoặc chi phí sửa chữa. Nhóm sát 700 triệu chưa chắc tốt hơn mọi mặt, nhưng có thể mở rộng lựa chọn về tình trạng nhà hoặc vị trí. Giá chỉ là một biến trong bài toán.
Có những nhóm nhà riêng Hóc Môn dưới 700 triệu nào để người mua lựa chọn?
Có thể chia nhà riêng Hóc Môn dưới 700 triệu thành các nhóm theo ngân sách, tình trạng sử dụng, vị trí và khả năng tiếp cận. Cách nhóm này hữu ích hơn việc xếp hàng chục tin rao liên tiếp vì nó cho thấy người mua đang đổi tiền lấy thuộc tính nào.
Dưới đây là hai nhóm có giá trị thực tế nhất đối với người ít vốn: căn ưu tiên giá mua thấp và căn ưu tiên khả năng ở ngay. Mỗi sản phẩm cụ thể vẫn cần kiểm tra lại giá, ngày đăng và hồ sơ trước khi đưa vào danh sách cuối cùng.
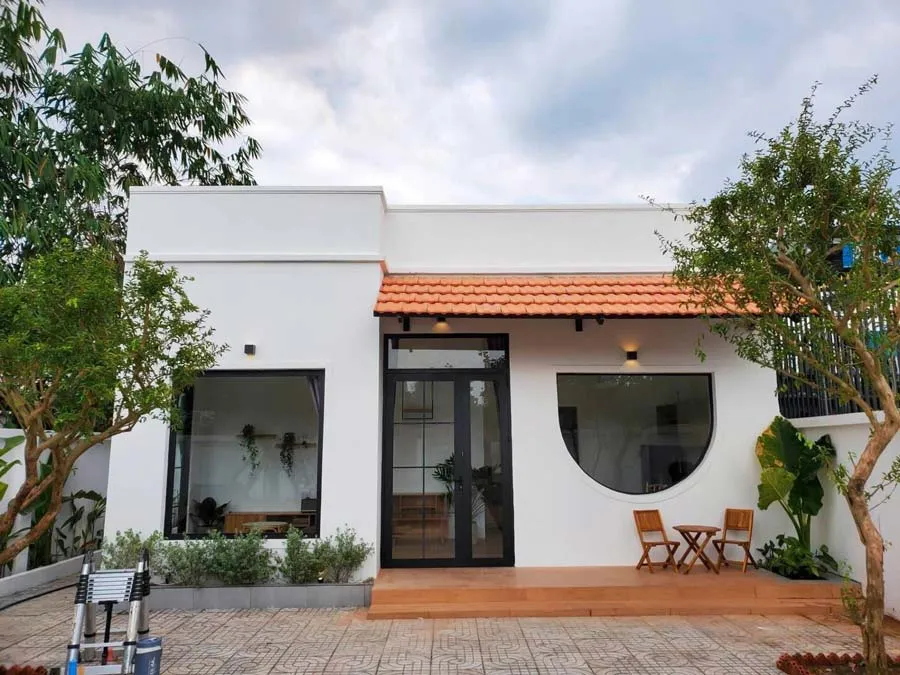
Những căn nào phù hợp với người ưu tiên giá thấp nhất?
Nhóm phù hợp với người ưu tiên giá thấp nhất là các căn có tổng giá mua thấp nhưng vẫn vượt qua bước kiểm tra tối thiểu về tài sản, vị trí và giấy tờ.
Giá thấp thường đi kèm một hoặc nhiều đánh đổi: nhà cũ hơn, diện tích nhỏ, vị trí sâu hơn hoặc cần cải tạo. Vì vậy, người mua không nên dùng tiêu chí “rẻ nhất” độc lập. Một căn thấp hơn 70 triệu nhưng cần sửa 100 triệu không còn là lựa chọn rẻ hơn về tổng vốn.
Những căn nào phù hợp với người ưu tiên khả năng ở ngay?
Nhà phù hợp để ở ngay là căn không đòi hỏi sửa chữa lớn trước khi sử dụng và có hệ thống điện, nước, mái, tường, khu vệ sinh ở trạng thái có thể vận hành.
Quan trọng hơn, ảnh quảng cáo đẹp không đủ để xác định khả năng ở ngay. Khi xem thực tế cần kiểm tra dấu hiệu thấm, nứt, nền thấp, hệ thống thoát nước, chất lượng cửa, mái và phần cơi nới. Những hạng mục này tác động trực tiếp tới lượng tiền phải bỏ ra sau khi nhận nhà.
Nhà giá thấp hơn và nhà sát mức 700 triệu khác nhau ở điểm nào?
Nhà giá thấp thắng về số vốn mua ban đầu, còn nhà sát 700 triệu có thể đổi lại diện tích, vị trí hoặc tình trạng sử dụng tốt hơn, nhưng không có quy luật căn đắt hơn chắc chắn tốt hơn.
Trong khi đó, cách so sánh đúng là đặt hai căn vào cùng một bộ tiêu chí: tổng giá, diện tích, đường vào, mức sửa chữa, khoảng cách tới trục giao thông cần thiết và tình trạng hồ sơ. Chênh lệch giá chỉ có ý nghĩa khi biết người mua nhận thêm được gì.
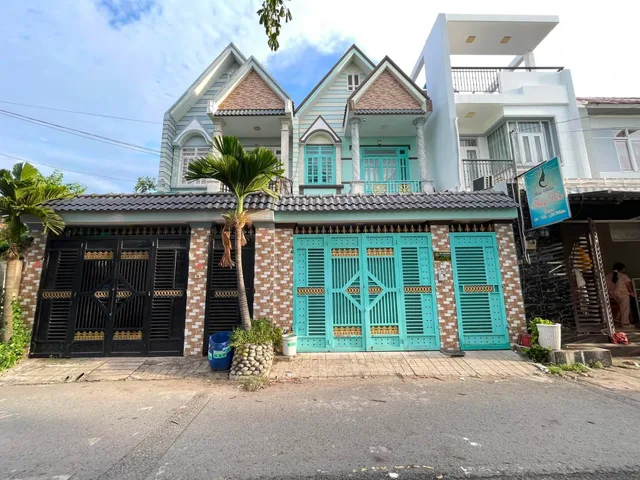
Bỏ thêm ngân sách có đổi được vị trí hoặc diện tích tốt hơn không?
Có thể, nhưng không phải mọi trường hợp bỏ thêm tiền đều đổi được vị trí hoặc diện tích tốt hơn. Mức giá còn chịu ảnh hưởng bởi tình trạng nhà, đặc điểm hẻm, hình dạng đất và điều kiện của từng giao dịch.
Người mua nên đo phần lợi ích tăng thêm. Nếu thêm 50 triệu chỉ đổi được lớp sơn mới nhưng diện tích và vị trí không thay đổi, giá trị nhận thêm khác hoàn toàn trường hợp khoản tiền đó giúp chuyển từ hẻm khó tiếp cận sang vị trí thuận tiện hơn.
Nếu có khả năng tăng thêm ngân sách, bạn có thể xem nhóm nhà Hóc Môn dưới 800 triệu để có thêm phương án so sánh trước khi mua.
Nhà rẻ hơn nhưng phải sửa nhiều có thực sự tiết kiệm hơn không?
Không nhất thiết, vì nhà rẻ hơn chỉ tiết kiệm khi giá mua cộng chi phí sửa chữa vẫn thấp hơn phương án có thể ở ngay.
Cần lập danh sách hạng mục trước khi quyết định: mái, chống thấm, điện, nước, nhà vệ sinh, sơn, cửa và nền. Với công trình cũ, nên lấy báo giá thực tế thay vì tự ước lượng. Sai số sửa chữa là một trong những khoản dễ khiến người mua ít vốn mất quỹ dự phòng.
Người mua ít vốn nên lọc nhà Hóc Môn dưới 700 triệu theo tiêu chí nào?
Người mua ít vốn nên lọc nhà theo sáu tiêu chí: tổng giá, loại tài sản, thông tin giấy tờ, vị trí, khả năng tiếp cận và chi phí sau khi mua. Thứ tự này giúp loại sớm những căn không phù hợp trước khi tốn thời gian đi xem.
Đặc biệt, tiện ích xung quanh không nên đứng trước điều kiện tài chính và khả năng kiểm chứng tài sản. Nhà gần chợ hoặc đường lớn vẫn không phù hợp nếu tổng vốn vượt khả năng hoặc thông tin giao dịch còn quá nhiều điểm chưa rõ.
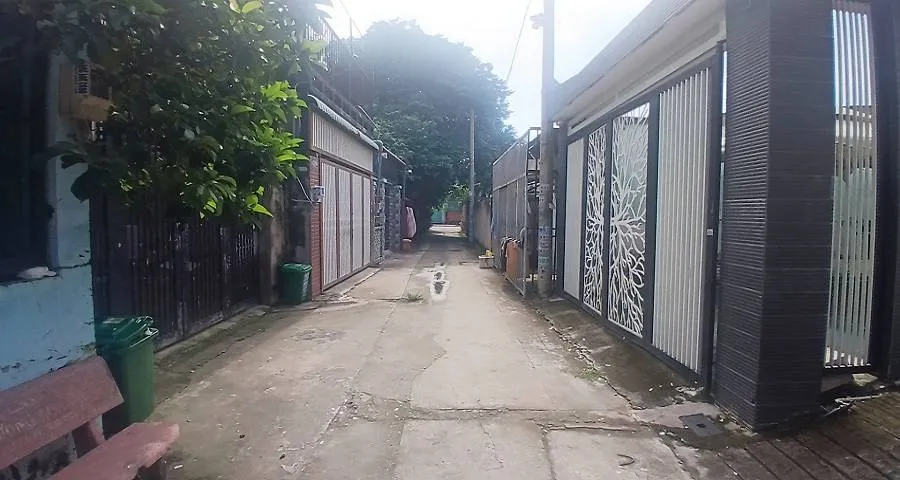
Nên loại căn nhà nào ngay từ vòng sàng lọc đầu tiên?
Nên loại trước các tin không xác định được tổng giá, loại tài sản, vị trí hoặc có thông tin mâu thuẫn giữa tiêu đề và nội dung.
Cũng cần thận trọng với tin quá cũ chưa xác nhận còn bán, ảnh không phản ánh đúng căn nhà, mô tả pháp lý chỉ dùng từ chung chung hoặc người đăng né tránh cung cấp thông tin cơ bản. Một chi tiết đáng chú ý ngay trong khảo sát là có kết quả mà tiêu đề và mô tả về kết cấu nhà không hoàn toàn đồng nhất. Đây là lý do phải kiểm tra tin gốc.
Nên ưu tiên tiêu chí nào khi hai căn có cùng mức giá?
Khi hai căn cùng giá, nên ưu tiên tiêu chí giải quyết đúng nhu cầu sử dụng và giảm khoản tiền phát sinh lớn nhất.
Người cần ở ngay có thể ưu tiên hiện trạng nhà. Người đi làm hằng ngày có thể coi khả năng tiếp cận là biến quan trọng hơn vài mét vuông diện tích. Người có quỹ dự phòng rất thấp nên đặc biệt tránh căn cần sửa nhiều. Không có một tiêu chí thắng cho mọi người mua.
Căn nhà rao 700 triệu có đồng nghĩa người mua chỉ cần chuẩn bị 700 triệu không?
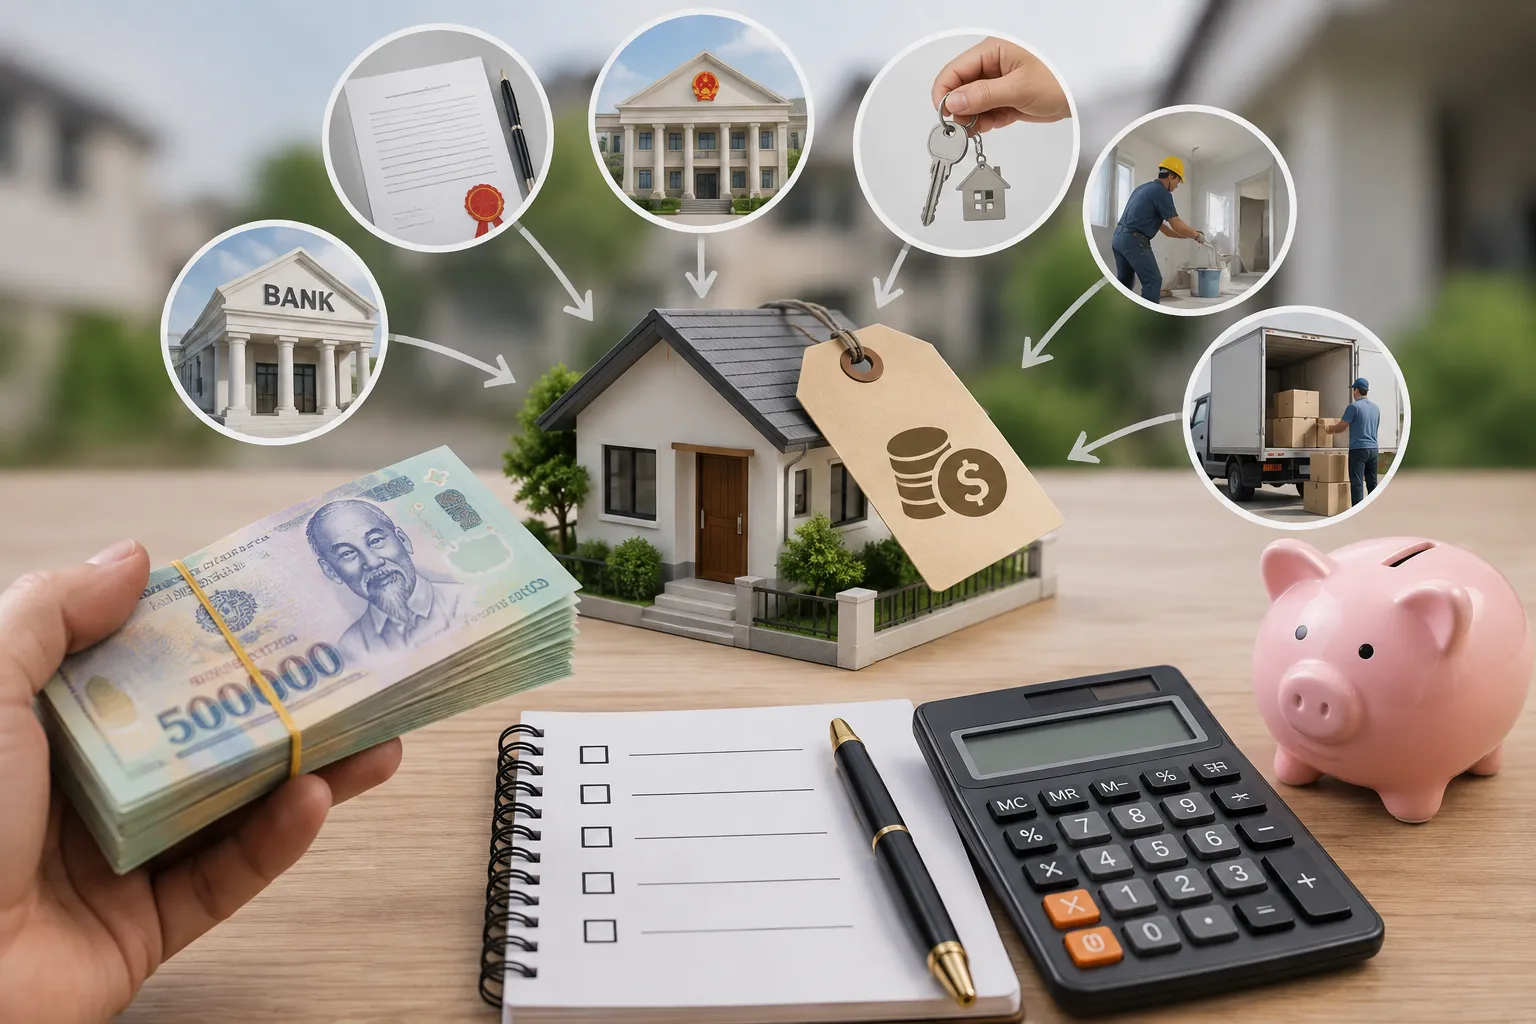
Không, căn nhà rao 700 triệu không đồng nghĩa người mua chỉ cần đúng 700 triệu. Ngoài khoản thanh toán cho bên bán, người mua còn phải dự kiến chi phí giao dịch, sửa chữa, di chuyển, trang bị cần thiết và quỹ dự phòng.
Cụ thể, trách nhiệm đối với từng khoản thuế, phí hoặc chi phí có thể phụ thuộc loại giao dịch, hồ sơ và thỏa thuận giữa các bên. Vì vậy không nên lấy một tỷ lệ truyền miệng rồi cộng cố định cho mọi căn nhà. Kiểm tra quy định hiện hành và hồ sơ thực tế trước khi chốt ngân sách.
Người mua ít vốn cần lập tổng ngân sách mua nhà như thế nào?
Tổng ngân sách nên được tính bằng giá mua cộng chi phí giao dịch người mua thực chịu, chi phí sửa chữa cần thiết và quỹ dự phòng.
Nên lập ít nhất ba kịch bản: nhà có thể ở ngay, nhà cần sửa nhẹ và nhà cần cải tạo đáng kể. Sau đó đặt trần tiền mặt cho từng kịch bản. Cách này ngăn việc dùng toàn bộ vốn cho giá mua rồi mới phát hiện không còn tiền xử lý các hạng mục bắt buộc.
Căn 650 triệu và căn 700 triệu nên so sánh theo giá bán hay tổng vốn?
Nên so sánh theo tổng vốn thay vì chỉ nhìn chênh lệch 50 triệu trong giá bán. Căn 650 triệu có thể đắt hơn về thực chất nếu phát sinh sửa chữa lớn, trong khi căn 700 triệu có thể giảm nhu cầu chi tiền ngay sau khi nhận nhà.
Công thức cần giữ nhất quán là: giá mua + chi phí giao dịch + chi phí đưa nhà về trạng thái sử dụng + dự phòng. Đây mới là số tiền phản ánh áp lực tài chính ban đầu.
Những trường hợp nào khiến một tin “nhà Hóc Môn dưới 700 triệu” không thực sự phù hợp?
Có ba nhóm dễ gây nhầm: giá hiển thị không phải tổng giá, loại tài sản không đúng nhu cầu và trạng thái pháp lý khác với cách người mua đang hiểu. Đây là lớp sàng lọc cần thực hiện trước khi liên hệ xem nhà.
Tin có cụm “700 triệu” có phải luôn là căn nhà giá dưới 700 triệu không?
Không, cụm “700 triệu” có thể nằm trong mức giá lớn hơn hoặc chỉ mô tả một khoản của giao dịch.
Nếu ngân sách có thể mở rộng, Lê Gia Land cung cấp thêm nguồn nhà đất khu vực giáp Cầu Lớn Hóc Môn và Mỹ Hạnh Nam cho nhóm tài chính dưới 1 tỷ. Xem thêm danh mục nhà Hóc Môn dưới 1 tỷ để đối chiếu giá, vị trí và loại tài sản trước khi chọn.
Bán nhà hóc môn
Bán nhà hóc môn
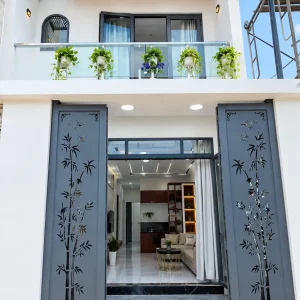
Bán nhà hóc môn
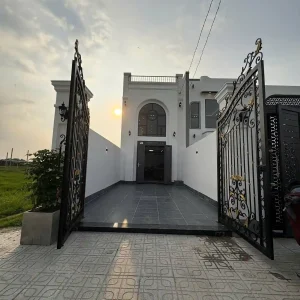
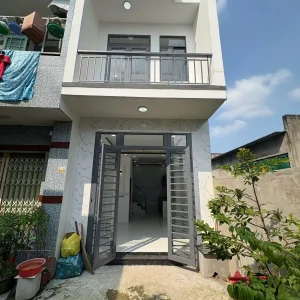
Bán nhà hóc môn
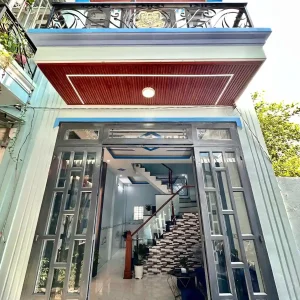
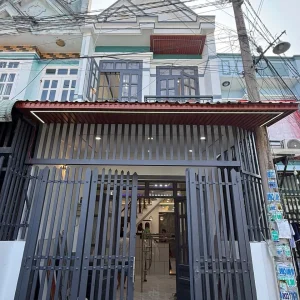
Bán nhà hóc môn
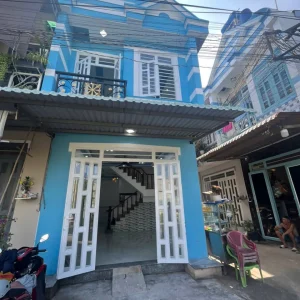
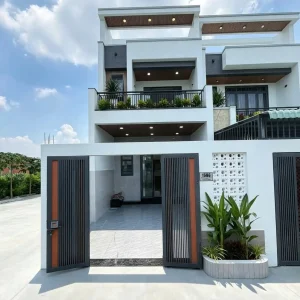
Bán nhà hóc môn


Tác giả bài viết
Lê Văn Phường
Nhà sáng lập & Giám đốc điều hành Lê Gia Land
Hơn 10 năm kinh nghiệm tư vấn nhà phố, đất nền pháp lý rõ ràng tại Hóc Môn, Đức Hòa và vùng ven TP.HCM. Trực tiếp khảo sát mọi sản phẩm trước khi giới thiệu đến khách hàng.
0961 774 776ZaloFacebook