Mua nhà Hóc Môn dưới 2 tỷ sổ hồng riêng không nên được quyết định chỉ bằng việc nhìn thấy Giấy chứng nhận. Người mua cần kiểm tra đồng thời người có quyền chuyển nhượng, thông tin thửa đất, tài sản trên đất, hiện trạng nhà và khả năng thực hiện giao dịch.
Điểm dễ gây nhầm lẫn nằm ở chữ “sổ riêng”. Một căn nhà có Giấy chứng nhận riêng không đồng nghĩa mọi phần xây dựng thực tế đều đã được ghi nhận đầy đủ hoặc bất động sản chắc chắn đủ điều kiện chuyển nhượng tại thời điểm kiểm tra.
Với phân khúc dưới 2 tỷ, người mua còn phải đánh đổi giữa diện tích, vị trí, hẻm tiếp cận và chất lượng căn nhà. Vì vậy, mục tiêu không phải tìm căn có giá thấp nhất mà là xác định căn nào vẫn nằm trong ngân sách sau khi tính cả chi phí sửa chữa và xử lý các vấn đề phát hiện trong quá trình thẩm định.
| Ngân sách | Dưới 2 tỷ đồng |
| Pháp lý | Kiểm tra Giấy chứng nhận và quyền của người bán |
| Hiện trạng | Đối chiếu đất, nhà, ranh giới và lối tiếp cận |
| Trước đặt cọc | Kiểm tra khả năng giao dịch và các dấu hiệu bất thường |
| Nguyên tắc | Sổ riêng là một lớp kiểm tra, không phải bảo đảm tuyệt đối |
Nhà Hóc Môn dưới 2 tỷ có sổ hồng riêng có thể mua được không?
Có, người mua có thể tìm nhà Hóc Môn dưới 2 tỷ có sổ hồng riêng, nhưng cần thẩm định từng bất động sản thay vì suy luận từ mức giá hoặc nội dung tin rao.
Cụ thể, cần tách ba vấn đề: căn nhà được rao dưới 2 tỷ, căn nhà có Giấy chứng nhận và căn nhà đủ cơ sở để tiến hành giao dịch. Ba điều kiện này không đồng nghĩa với nhau.
Nếu ngân sách chưa vượt quá mốc này, bạn có thể tham khảo thêm kinh nghiệm mua nhà Hóc Môn dưới 2 tỷ để so sánh mặt bằng giá, loại hình nhà và các rủi ro pháp lý trước khi xuống tiền.
Nhà dưới 2 tỷ có sổ hồng riêng thường phải đánh đổi những gì?
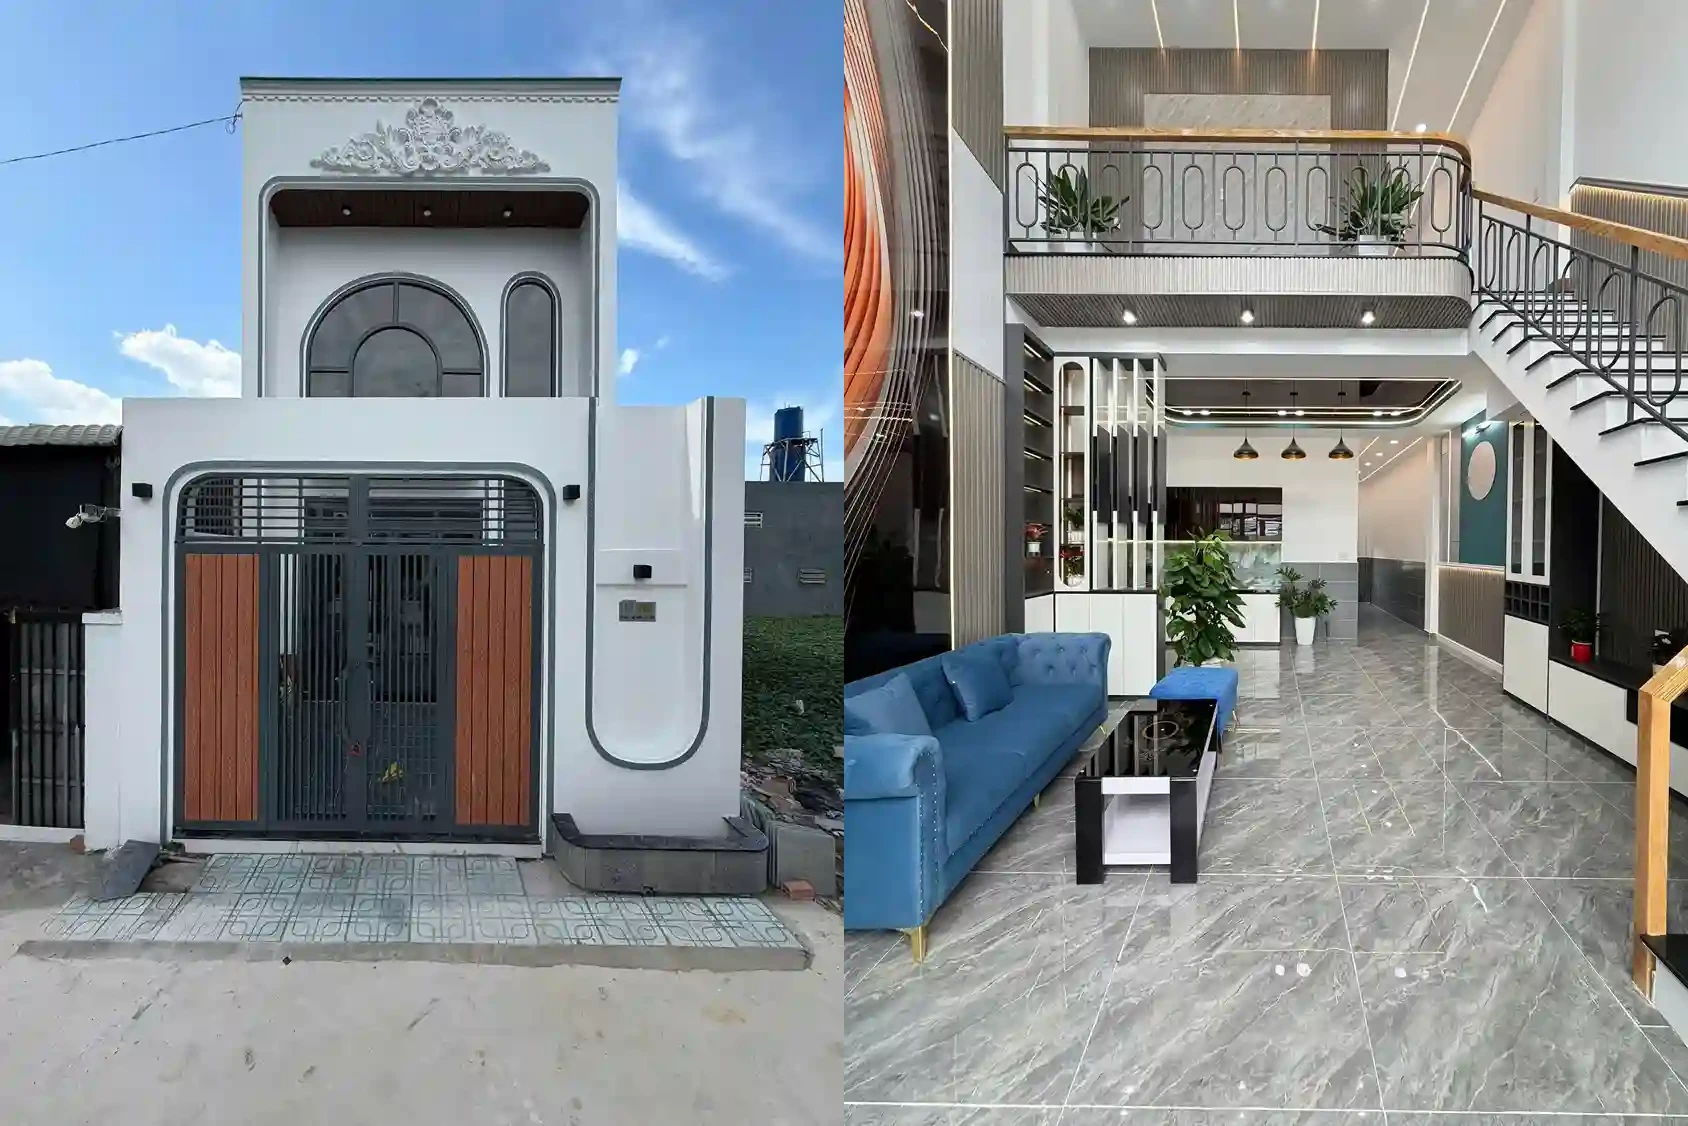
Nhà dưới 2 tỷ có thể phải đánh đổi một hoặc nhiều yếu tố gồm diện tích, vị trí, khả năng tiếp cận, chất lượng công trình và chi phí sửa chữa. Không nên mặc định căn rẻ hơn là lựa chọn tiết kiệm hơn.
Ví dụ, hai căn cùng giá 1,8 tỷ có thể tạo ra hai bài toán tài chính hoàn toàn khác nhau. Căn thứ nhất ở sâu hơn nhưng có thể sử dụng ngay. Căn thứ hai thuận tiện hơn nhưng cần sửa chữa lớn. Giá mua bằng nhau nhưng tổng vốn thực tế khác nhau.
Có sổ hồng riêng có đồng nghĩa căn nhà an toàn pháp lý không?
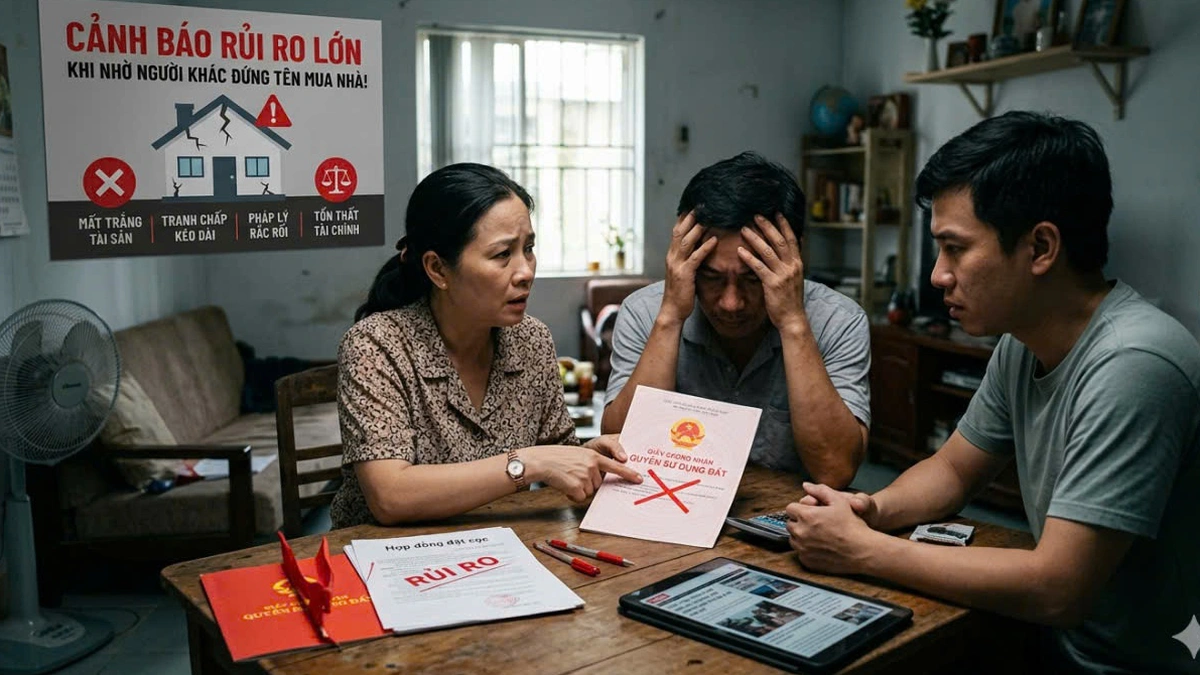
Không. Có sổ hồng riêng không tự động đồng nghĩa căn nhà an toàn pháp lý vì người mua vẫn phải kiểm tra người có quyền chuyển nhượng, tình trạng thửa đất, hạn chế quyền và sự phù hợp giữa hồ sơ với hiện trạng.
Điều 45 Luật Đất đai 2024 quy định các điều kiện thực hiện quyền chuyển nhượng, trong đó có Giấy chứng nhận, đất không có tranh chấp hoặc tranh chấp đã được giải quyết theo quy định, quyền sử dụng đất không bị kê biên hoặc áp dụng biện pháp khác để bảo đảm thi hành án, còn trong thời hạn sử dụng và không bị áp dụng biện pháp khẩn cấp tạm thời.
Do đó, logic kiểm tra nên là: có Giấy chứng nhận → đọc nội dung → đối chiếu bất động sản → xác minh điều kiện giao dịch.
Sổ hồng riêng của nhà Hóc Môn dưới 2 tỷ cần kiểm tra những thông tin nào?
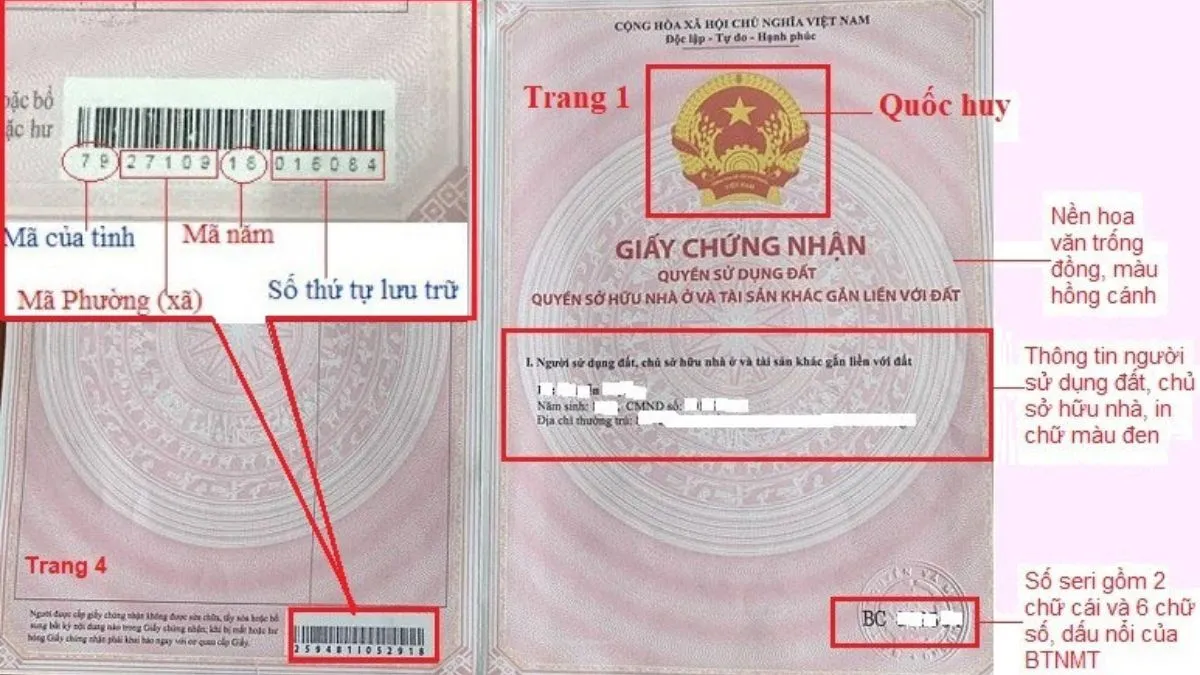
Cần kiểm tra ít nhất 7 nhóm thông tin: người có quyền, thửa đất, diện tích, mục đích sử dụng, tài sản gắn liền với đất, sơ đồ và các thông tin biến động liên quan.
Quan trọng hơn, “sổ hồng” là cách gọi thông dụng. Khi thẩm định hồ sơ, người mua cần đọc nội dung pháp lý thực tế trên Giấy chứng nhận thay vì chỉ nhận diện giấy qua màu sắc hoặc ảnh chụp do người bán gửi.
Tên người bán và người có quyền trên Giấy chứng nhận có phải trùng nhau không?
Người trực tiếp bán không phải lúc nào cũng phải là người đứng tên theo cách hiểu đơn giản, nhưng họ phải có căn cứ pháp lý phù hợp để thực hiện giao dịch.
Nếu người giao dịch không phải người được thể hiện trên Giấy chứng nhận, người mua cần xác định họ đang giao dịch với tư cách nào, chẳng hạn theo ủy quyền hợp pháp hoặc căn cứ pháp lý khác. Với tài sản có nhiều chủ thể cùng quyền, phạm vi quyền của từng người càng cần được làm rõ.
Diện tích đất và phần nhà trên sổ có cần khớp hiện trạng không?
Người mua nên đối chiếu chặt chẽ thông tin trên Giấy chứng nhận với hồ sơ liên quan và hiện trạng thực tế. Trọng tâm là diện tích, ranh giới thửa đất và thông tin tài sản gắn liền với đất.
Nếu căn nhà thực tế có phần xây dựng khác đáng kể so với thông tin được cung cấp, không nên tự kết luận phần chênh lệch hợp pháp hay bất hợp pháp. Đây là tín hiệu cần kiểm tra thêm hồ sơ trước khi quyết định giao tiền.
Cần kiểm tra căn nhà thực tế như thế nào trước khi đặt cọc?
Trước khi đặt cọc, cần kiểm tra 4 lớp hiện trạng: thửa đất, công trình, ranh giới và lối tiếp cận. Mục tiêu là phát hiện điểm không thống nhất giữa tài sản người mua nhìn thấy và tài sản thể hiện qua hồ sơ.
Người mua có thể ghi lại kích thước, vị trí ranh, lối đi, phần xây dựng và các khu vực có dấu hiệu sử dụng chung. Những khác biệt đáng kể cần được xác minh trước khi chuyển sang thương lượng tiền cọc.
Nhà xây khác hiện trạng thể hiện trong hồ sơ pháp lý có nên đặt cọc ngay không?
Không nên đặt cọc ngay khi chưa xác định nguyên nhân và mức độ khác biệt. Phần xây dựng chưa được làm rõ có thể ảnh hưởng đến định giá, khả năng vay, chi phí xử lý và thanh khoản khi bán lại.
Điểm đáng chú ý là rủi ro không chỉ nằm ở hiện tại. Một khác biệt người mua chấp nhận hôm nay có thể trở thành vấn đề khi ngân hàng thẩm định hoặc khi chính người mua bán căn nhà cho người khác sau vài năm.
Nhà trong hẻm cần kiểm tra những yếu tố nào ngoài chiều rộng hẻm?
Có 4 nhóm cần kiểm tra: lối tiếp cận thực tế, ranh giới, tình trạng sử dụng chung và khả năng tiếp cận phương tiện. Chiều rộng hẻm chỉ phản ánh một phần chất lượng tiếp cận.
Đặc biệt, không nên đánh đồng “hẻm rộng” với “lối đi pháp lý rõ ràng”. Người mua cần quan sát thực tế và đối chiếu hồ sơ nếu phát hiện lối đi hoặc phần diện tích có dấu hiệu dùng chung.
Nhà có sổ hồng riêng nhưng đang thế chấp hoặc có hạn chế quyền có mua được không?
Có thể phát sinh giao dịch trong một số trường hợp, nhưng người mua không nên thanh toán theo cách thông thường khi tình trạng thế chấp hoặc hạn chế quyền chưa được xử lý và xác minh rõ.
Điểm cốt lõi là một bất động sản có Giấy chứng nhận chưa chắc đang ở trạng thái sẵn sàng chuyển nhượng. Vì vậy, tình trạng pháp lý phải được xem xét tại thời điểm giao dịch, không chỉ dựa trên thời điểm Giấy chứng nhận được cấp.
Cần xác minh tình trạng pháp lý ở đâu trước khi giao tiền?
Người mua nên phân biệt thông tin do người bán cung cấp, thông tin thể hiện trên hồ sơ và thông tin được xác minh qua cơ quan hoặc hệ thống có thẩm quyền. Ảnh chụp Giấy chứng nhận hay nội dung tin rao không phải lớp xác minh cuối cùng.
Nghị định 101/2024/NĐ-CP quy định về đăng ký đất đai, cấp Giấy chứng nhận và Hệ thống thông tin đất đai. Với từng hồ sơ cụ thể, người mua nên xác định thủ tục và nguồn xác minh phù hợp tại thời điểm giao dịch.
Có nên giao tiền giữ chỗ trước khi kiểm tra xong sổ hồng không?
Không nên giao tiền chỉ vì lo mất căn khi các thông tin pháp lý trọng yếu chưa được kiểm tra. Áp lực “có người khác đang hỏi” không làm giảm rủi ro của một giao dịch chưa được thẩm định.
Nếu tiến tới đặt cọc, người mua cần đọc kỹ phạm vi nghĩa vụ, điều kiện thực hiện giao dịch và cách xử lý tiền cọc khi xuất hiện vấn đề pháp lý. Với giao dịch phức tạp, nên sử dụng tư vấn pháp lý phù hợp thay vì dùng mẫu đặt cọc chung trên mạng.
Trước khi đặt cọc nhà Hóc Môn dưới 2 tỷ cần hoàn thành danh sách nào?
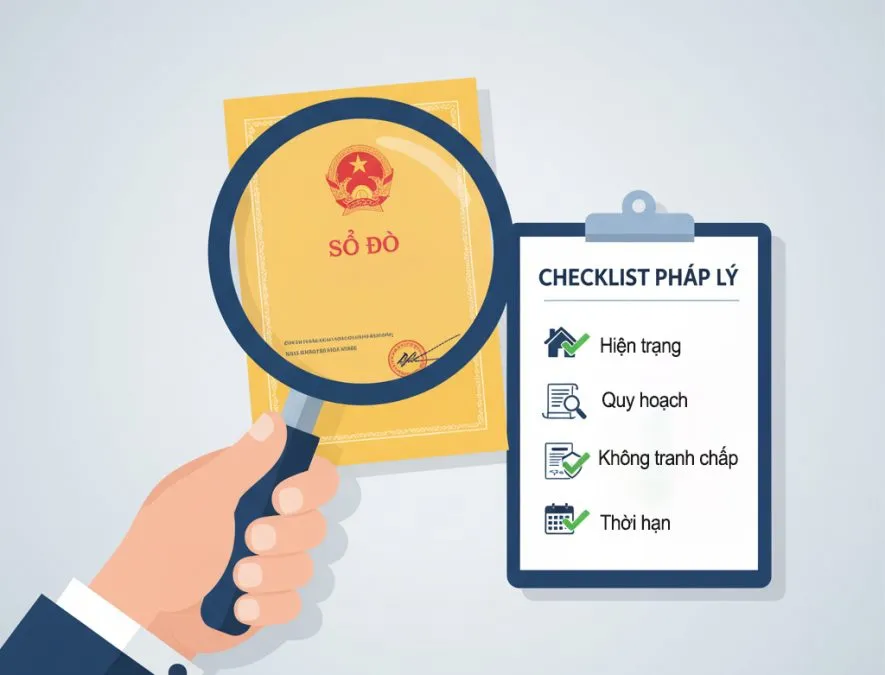
Trước đặt cọc cần hoàn thành 9 nhóm kiểm tra: người bán, Giấy chứng nhận, thửa đất, căn nhà, hiện trạng, hạn chế quyền, quy hoạch, tổng ngân sách và điều kiện đặt cọc.
Bảng dưới đây chuyển toàn bộ quá trình thẩm định thành checklist ngắn để người mua tránh bỏ sót một yếu tố chỉ vì đã tìm được căn phù hợp ngân sách.
| Nhóm | Nội dung cần kiểm tra |
|---|---|
| Người bán | Có quyền thực hiện giao dịch hay không |
| Giấy chứng nhận | Thông tin và tình trạng hồ sơ |
| Thửa đất | Diện tích, mục đích sử dụng, ranh giới |
| Căn nhà | Tài sản trên đất và hiện trạng xây dựng |
| Lối tiếp cận | Hiện trạng sử dụng riêng hoặc chung |
| Hạn chế quyền | Thế chấp và vấn đề pháp lý liên quan |
| Quy hoạch | Thông tin có khả năng ảnh hưởng tài sản |
| Ngân sách | Giá mua cộng chi phí phát sinh |
| Đặt cọc | Điều kiện giao dịch và xử lý tiền cọc |
Đối với quy hoạch, Sở Quy hoạch – Kiến trúc TP.HCM hiện cung cấp công cụ tra cứu thông tin quy hoạch trực tuyến. Tuy nhiên, dữ liệu tra cứu trực tuyến nên được sử dụng đúng phạm vi của công cụ; trường hợp cần thông tin phục vụ quyết định giao dịch, người mua nên xác định hình thức cung cấp thông tin chính thức phù hợp.
Trường hợp nào nên dừng giao dịch để kiểm tra thêm?
Có ít nhất 7 tín hiệu cần dừng lại để xác minh: hối thúc đặt cọc, thiếu hồ sơ, chủ thể bán chưa rõ quyền, sai khác diện tích, nhà khác hồ sơ, hạn chế quyền chưa rõ và lối đi có dấu hiệu tranh chấp hoặc sử dụng chung chưa được làm rõ.
Một dấu hiệu đơn lẻ không tự chứng minh bất động sản có vấn đề. Giá trị của checklist nằm ở việc biến dấu hiệu bất thường thành điểm cần xác minh trước khi tiền được chuyển.
Trường hợp nào có thể chuyển sang bước thương lượng và đặt cọc?
Có thể cân nhắc bước tiếp theo khi chủ thể giao dịch rõ ràng, hồ sơ đã được đối chiếu, hiện trạng được kiểm tra, các sai khác đã được giải thích và người mua hiểu đầy đủ điều kiện đặt cọc cũng như tổng vốn cần bỏ ra.
Trạng thái này chỉ có nghĩa bất động sản đã vượt qua lớp kiểm tra ban đầu để tiếp tục giao dịch, không nên diễn giải thành “an toàn tuyệt đối”.
Ngoài sổ hồng riêng, yếu tố nào có thể làm một căn nhà dưới 2 tỷ mất giá trị?
Có 6 nhóm yếu tố đáng chú ý: quy hoạch, vị trí tiếp cận, hình thể thửa đất, chất lượng công trình, khả năng được tài trợ và thanh khoản khi bán lại. Vì vậy, giá trị của căn nhà không được quyết định riêng bởi Giấy chứng nhận.
Đây là bước chuyển từ kiểm tra “có mua được hay không” sang đánh giá “mua với mức giá này có hợp lý hay không”.
Với người đang nghiên cứu bất động sản khu vực này, Vinhomes Hóc Môn là một nội dung có thể tham khảo thêm để hiểu các lựa chọn nhà ở khác ngoài phân khúc nhà riêng.
Nhà sổ hồng riêng và nhà sổ chung dưới 2 tỷ khác nhau ở đâu?
Sự khác biệt không nên giản lược thành “sổ riêng tốt, sổ chung xấu”. Người mua cần so sánh cấu trúc quyền, phạm vi định đoạt, thủ tục giao dịch, khả năng tài trợ và mức độ phụ thuộc vào các chủ thể khác của từng bất động sản.
Do “sổ chung” có thể được người bán sử dụng để mô tả nhiều tình trạng pháp lý khác nhau, phải đọc hồ sơ cụ thể trước khi kết luận.
Nhà rẻ hơn thị trường có thực sự giúp người mua tiết kiệm tiền?
Không phải lúc nào cũng tiết kiệm. Tổng vốn thực tế nên được nhìn theo công thức: giá mua + nghĩa vụ tài chính của người mua + chi phí vốn + sửa chữa + chi phí xử lý vấn đề phát hiện sau thẩm định + khoản dự phòng.
Chênh lệch giá mua vì thế chỉ có ý nghĩa khi lớn hơn các chi phí và rủi ro mà người mua phải tiếp nhận.
Bạn đang tìm tài sản với ngân sách thấp hơn? Lê Gia Land có nhóm nhà Hóc Môn dưới 1 tỷ tại khu vực giáp Cầu Lớn Hóc Môn, Mỹ Hạnh Nam để tham khảo theo nhu cầu ở thực và mức tài chính phù hợp.
Bán nhà hóc môn
Bán nhà hóc môn
Bán nhà hóc môn
Bán nhà hóc môn
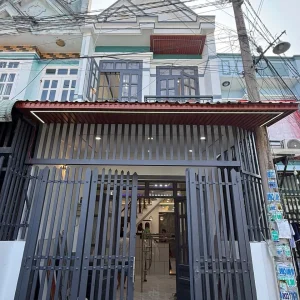
Bán nhà hóc môn
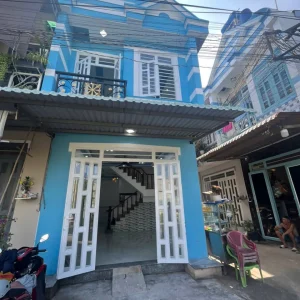
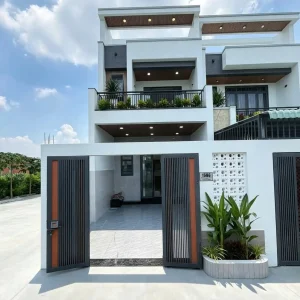
Bán nhà hóc môn



Tác giả bài viết
Lê Văn Phường
Nhà sáng lập & Giám đốc điều hành Lê Gia Land
Hơn 10 năm kinh nghiệm tư vấn nhà phố, đất nền pháp lý rõ ràng tại Hóc Môn, Đức Hòa và vùng ven TP.HCM. Trực tiếp khảo sát mọi sản phẩm trước khi giới thiệu đến khách hàng.
0961 774 776ZaloFacebook